Por Marcelo Soto
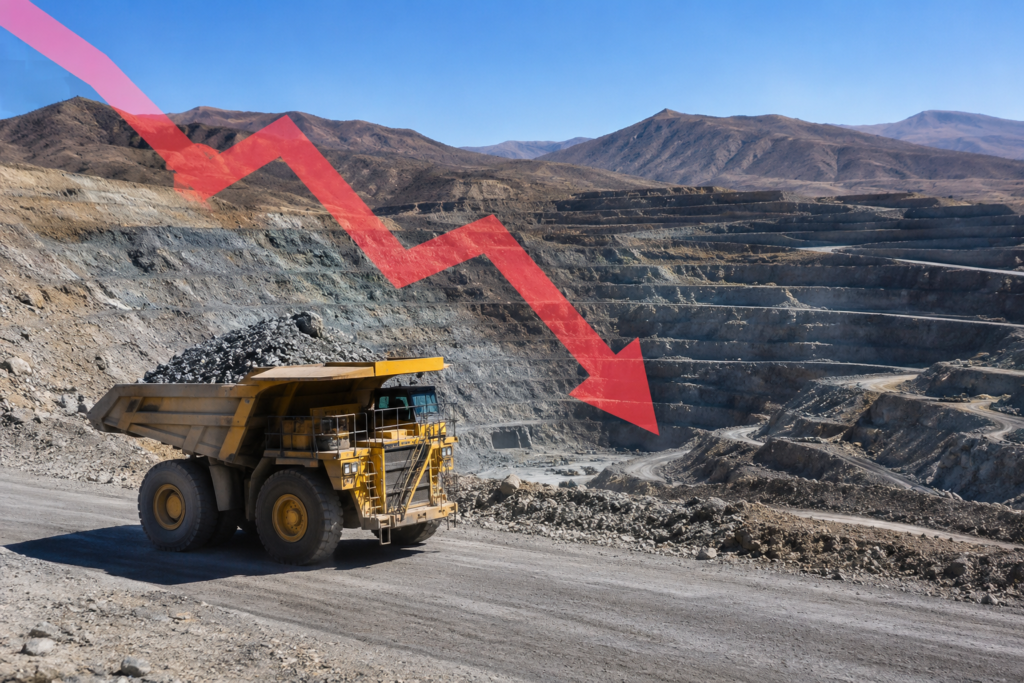
El PIB retrocedió 1,1% durante el tercer trimestre de 2026, arrastrado por la minería y una fuerte contracción de la inversión. El resultado pone presión sobre el programa económico del Gobierno y obliga a revisar las expectativas de recuperación para 2027.
La economía cerró el tercer trimestre con un resultado peor de lo esperado. Según las Cuentas Nacionales publicadas este miércoles por el Banco Central, el PIB cayó 1,1% respecto del mismo período de 2025, profundizando el deterioro de una actividad que no consigue recuperar dinamismo.
La cifra también corrigió a la baja la estimación preliminar del Imacec, que anticipaba una contracción de 0,8%. Descontados los efectos estacionales, el PIB retrocedió 1,8% respecto del trimestre anterior.
El principal golpe vino de la minería, cuyo PIB disminuyó 17,7%. La menor producción de cobre, afectada por problemas operacionales, menores leyes del mineral y condiciones climáticas adversas, terminó arrastrando el resultado nacional. La economía no minera, en cambio, creció 1%.
Esta diferencia importa. Chile enfrenta dificultades productivas en su principal actividad exportadora, precisamente cuando necesita aprovechar los buenos precios internacionales del cobre para fortalecer el crecimiento y los ingresos fiscales.
La inversión entrega la señal más preocupante
El deterioro también aparece en la demanda interna. La formación bruta de capital cayó 7,4%, mientras la inversión en capital fijo retrocedió 6,7%, principalmente por menores compras de maquinaria y equipos y una disminución de las obras de construcción e ingeniería.
Son cifras especialmente delicadas porque comprometen la capacidad productiva futura. Cuando las empresas postergan inversiones, el impacto termina extendiéndose a proveedores, contratación de trabajadores y actividad regional.
El consumo de los hogares creció apenas 0,7% y el gasto del Gobierno aumentó 2,1%, amortiguando parcialmente la contracción. Sin embargo, la debilidad de la inversión revela que la economía todavía carece del impulso privado necesario para sostener una recuperación más sólida.
El contraste con el discurso oficial resulta evidente. El Gobierno de José Antonio Kast ha concentrado buena parte de su agenda económica en reducir impuestos, simplificar permisos y mejorar las condiciones para invertir. Las reformas avanzaron políticamente, pero sus efectos todavía no aparecen en las cifras de actividad.
El desafío político de la recuperación
La Moneda enfrenta ahora un problema de plazos. Las medidas destinadas a reactivar la inversión requieren tiempo, mientras la actividad económica continúa debilitándose y el margen fiscal sigue estrecho.
El bajo crecimiento limita la recaudación tributaria y dificulta la recuperación del empleo. También aumenta la presión sobre Hacienda, que debe compatibilizar su programa de ajuste fiscal con una economía que ofrece escaso espacio para absorber nuevas restricciones.
A este escenario se suma una discusión inevitable sobre la responsabilidad política. Parte de las dificultades responde a problemas estructurales y perturbaciones externas que no comenzaron con este Gobierno. Sin embargo, después de ocho meses de administración, Kast debe mostrar resultados propios y explicar cuándo espera que sus decisiones económicas empiecen a reflejarse en la actividad.
El optimismo de 2027 enfrenta su primera prueba
Las expectativas para el próximo año ofrecen un panorama más favorable. Morgan Stanley proyecta que Chile crecerá 3,5% en 2027, impulsado por una recuperación de la inversión cercana al 7,9%. La última Encuesta de Expectativas Económicas del Banco Central, en tanto, anticipa una expansión de 3%.
Hay razones para esperar una mejoría, especialmente si los proyectos de inversión comienzan a ejecutarse y la minería recupera producción. Sin embargo, parte importante del repunte proyectado responde a la baja base de comparación que dejará 2026.
Ese matiz es decisivo. Una economía puede exhibir un crecimiento importante después de un año de estancamiento sin haber resuelto sus problemas de productividad, inversión y competitividad.
El resultado conocido hoy eleva las exigencias sobre el Gobierno. La recuperación anunciada para 2027 deberá traducirse en más producción, nuevas inversiones y empleo formal. Hasta entonces, las proyecciones seguirán siendo promesas sujetas a una realidad económica que, por ahora, avanza en la dirección contraria.